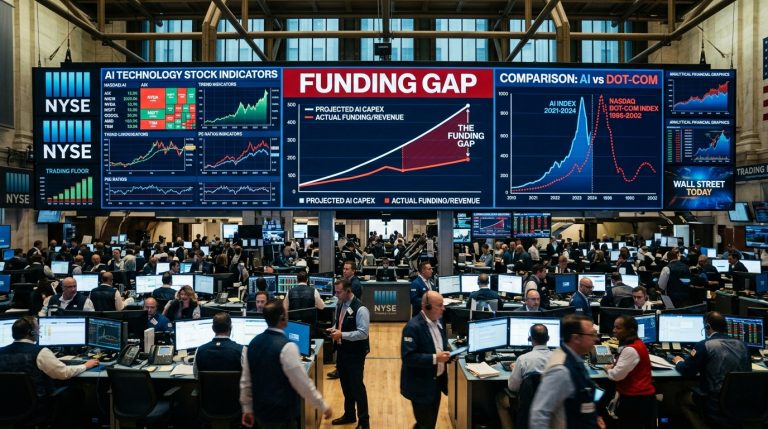
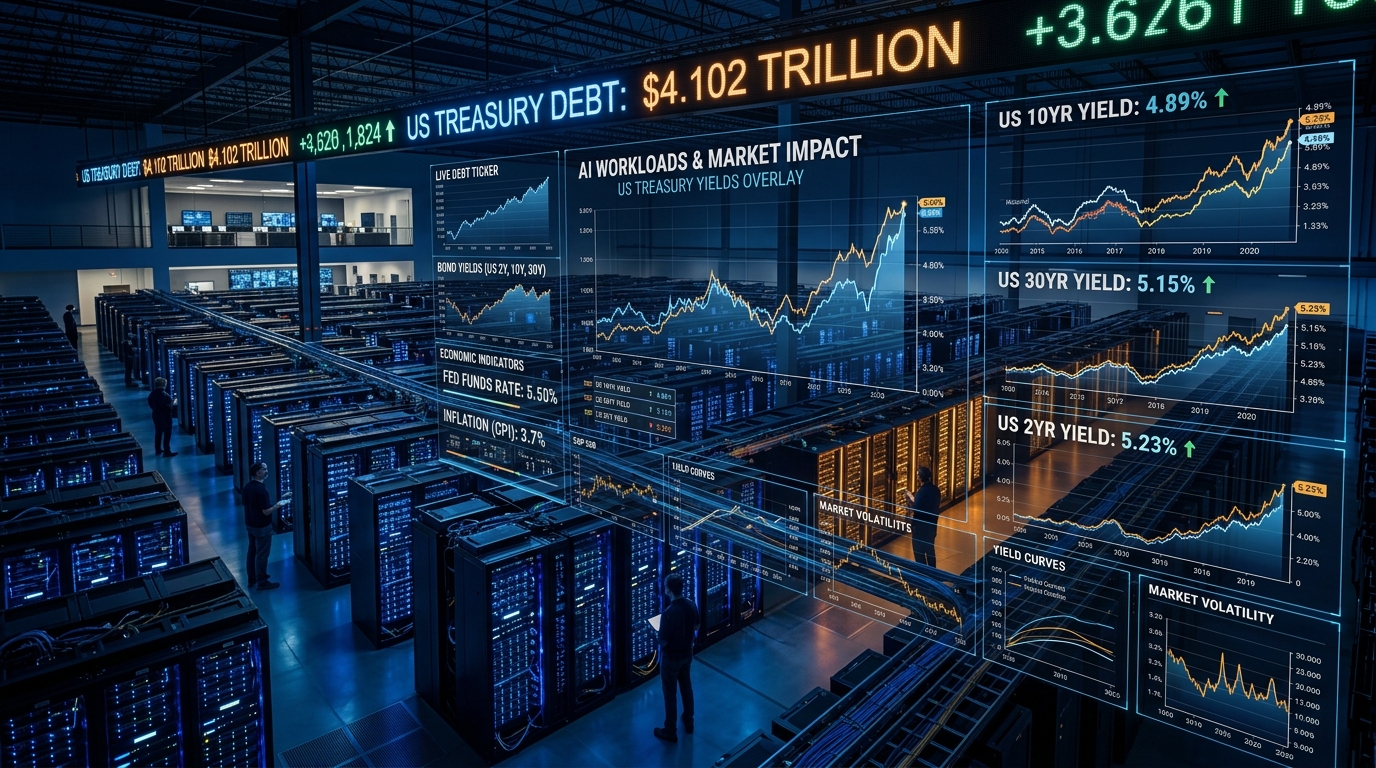

Cuộc chạy đua xây dựng hạ tầng trí tuệ nhân tạo quy mô lớn nhất lịch sử đang va phải một bức tường tài chính khổng lồ: chi phí vay nợ tăng vọt lên mức chưa từng thấy kể từ cuộc khủng hoảng tài chính năm 2007. Báo cáo tài chính chuyên sâu vừa được CNBC công bố cảnh báo rằng các công ty công nghệ AI – những cỗ máy đang ngốn hàng trăm tỷ USD vốn đầu tư mỗi quý – đang đối mặt với rủi ro thanh khoản nghiêm trọng khi lợi suất trái phiếu kho bạc Mỹ liên tục leo thang. Theo ước tính từ ngân hàng đầu tư JPMorgan Chase, tổng quy mô trái phiếu và các khoản nợ tài trợ cho làn sóng AI dự kiến sẽ đạt con số kinh hoàng 4.100 tỷ USD (4.1 trillion USD) từ nay đến năm 2030. Khi kỷ nguyên tiền rẻ đã chính thức khép lại, bài toán chi phí lãi vay cho các trung tâm dữ liệu, cụm máy chủ GPU và hệ thống năng lượng đang đe dọa trực tiếp đến biên lợi nhuận của toàn ngành công nghệ.
Cú sốc chi phí vốn và gánh nặng nợ vay trung tâm dữ liệu
Để duy trì năng lực huấn luyện các mô hình AI biên giới và cung cấp dịch vụ suy luận thời gian thực, các tập đoàn công nghệ không thể chỉ dựa vào dòng tiền từ hoạt động kinh doanh mà phải phát hành trái phiếu doanh nghiệp dài hạn với khối lượng khổng lồ. Tuy nhiên, môi trường vĩ mô đang đảo chiều dữ dội:
- Lợi suất trái phiếu chạm đỉnh 20 năm: Tình trạng lạm phát dai dẳng cùng quy mô phát hành nợ công kỷ lục của chính phủ Mỹ đã đẩy lợi suất trái phiếu kho bạc kỳ hạn 10 năm và 30 năm lên vùng đỉnh cao kỷ lục, kéo theo lãi suất vay vốn doanh nghiệp tăng phi mã.
- Chi phí xây dựng hạ tầng đội giá chóng mặt: Một trung tâm dữ liệu AI công suất 1 Gigawatt hiện đòi hỏi mức đầu tư từ 10 đến 15 tỷ USD, trong đó chi phí tài trợ vốn vay chiếm tới 30% tổng chi phí vòng đời dự án.
- Áp lực dòng tiền ngắn hạn: Trong khi các khoản nợ trái phiếu yêu cầu chi trả lãi cố định hàng quý, nguồn thu thương mại từ các dịch vụ phần mềm AI doanh nghiệp lại tăng trưởng chậm hơn nhiều so với kỳ vọng ban đầu của các nhà tài trợ vốn.
Tương quan rủi ro giữa lợi suất nợ và khả năng sinh lời của dự án AI
Các chuyên gia kinh tế tại CNBC và Phố Wall đã chỉ ra nghịch lý lớn nhất trong mô hình tài chính của các siêu dự án AI hiện nay thông qua bảng phân tích dưới đây:
| Yếu tố tài chính vĩ mô | Giai đoạn bùng nổ 2022 – 2024 | Giai đoạn thắt chặt hiện tại (2026) |
|---|---|---|
| Lợi suất trái phiếu kho bạc 10 năm | Thấp, dao động quanh mức 1,5% – 3,5% | Chạm đỉnh cao nhất kể từ năm 2007 (quanh 4,8% – 5,2%) |
| Tổng nợ dự kiến phát hành đến 2030 | Dưới 1.000 tỷ USD | JPMorgan dự báo vượt 4.100 tỷ USD |
| Chi phí khấu hao phần cứng GPU | Khấu hao 5 năm theo lý thuyết | Thực tế lỗi thời sau 2 – 3 năm, buộc tái đầu tư liên tục |
| Tâm lý nhà đầu tư trái phiếu | Sẵn sàng mua với mức chênh lệch (spread) hẹp | Đòi hỏi mức bù rủi ro cao và cam kết tài sản bảo đảm |
Tình trạng “khát nợ” trong môi trường lãi suất cao đang đặt các công ty công nghệ vào thế tiến thoái lưỡng nan: nếu dừng mở rộng hạ tầng sẽ lập tức tụt lại phía sau đối thủ, nhưng nếu tiếp tục vay nợ với lãi suất cao, nguy cơ vỡ nợ kỹ thuật hoặc buộc phải cắt giảm định giá sẽ hiển hiện rõ ràng.
Đối với thị trường tài chính và các doanh nghiệp công nghệ tại Việt Nam, bài học từ cuộc khủng hoảng chi phí vốn AI nhấn mạnh tầm quan trọng của việc quản trị dòng tiền bền vững. Thay vì vội vã đầu tư các cụm siêu máy tính tự quản trị (on-premise) đắt đỏ bằng đòn bẩy tài chính cao, các doanh nghiệp Việt nên tối ưu hóa bài toán kinh tế thông qua việc thuê hạ tầng điện toán đám mây linh hoạt (Pay-as-you-go), tập trung ứng dụng các mô hình AI tinh gọn (Small Language Models) để giải quyết bài toán nghiệp vụ cụ thể nhằm đảm bảo khả năng sinh lời thực tế trước khi tính đến chuyện mở rộng quy mô.
 Liên hệ qua Zalo